
Área de atuação
Direito bancário: descontos e consignado
Atuamos quando o banco cobra o que não devia: desconto que você não autorizou na conta ou no contracheque, cartão de crédito consignado contratado sem informação clara, empréstimo com juros acima do combinado e cobrança em duplicidade. Dependendo do caso, é possível suspender o desconto, receber de volta o que foi pago a mais e rever o contrato.
Fale conoscoCada caso precisa ser analisado.
Em quais casos atuamos?
- Desconto que você não autorizou na conta ou no contracheque.
- Cartão de crédito consignado contratado como se fosse empréstimo comum.
- Empréstimo com juros acima do contratado.
- Cobrança em duplicidade ou de tarifa não contratada.
O que separar para a análise?
- O contrato, ou o pedido de cópia ao banco, se você não tiver.
- Os extratos da conta ou os contracheques com o desconto.
Base legal
- Código de Defesa do Consumidor (Lei 8.078/1990), aplicável aos bancos (Súmula 297 do STJ).
Dúvidas frequentes
- Não tenho o contrato. Ainda dá para analisar?
- Dá. O banco é obrigado a fornecer a cópia do contrato, e a gente orienta como pedir.
Conteúdo informativo, em tese. Cada caso precisa ser analisado.
Os advogados
Quem cuida do seu caso
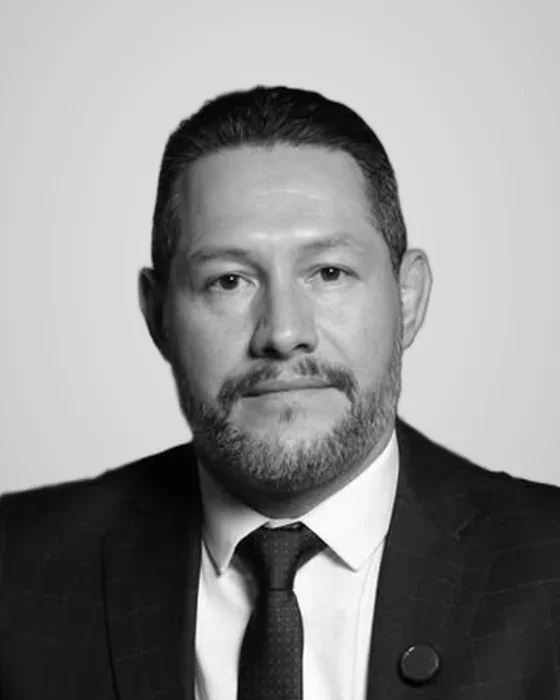
Dr. Pedro Henrique
OAB/GO 63.724
Dr. Daniel Santos Netto
OAB/GO 33.296